退職金、年金、相続など、50代からは、イヤでも「税」と向き合う場面が増える時機。いつのまにか変わっている税制の変化を知らずに損をすることのないよう、今こそ、知識をアップデート!
- 1.
- 2.
- 3.
- 4.
- 5.
教えてくれたのは
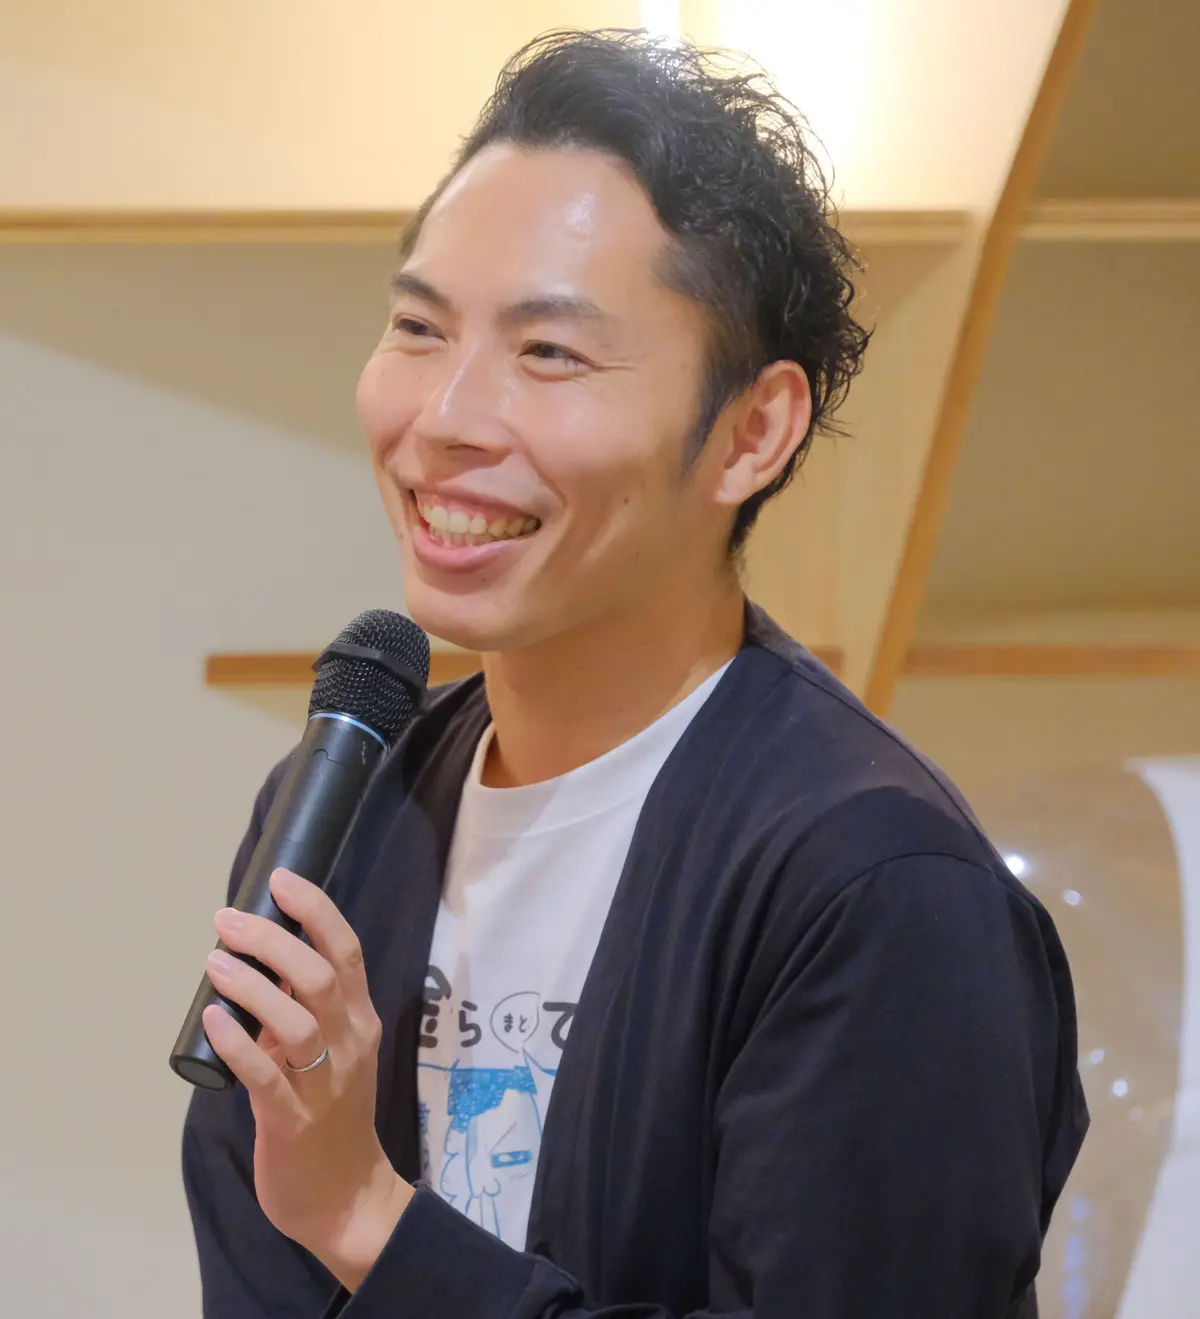
おおこうち かおる●税務や資産形成について楽しく学べるコンテンツを、YouTubeやVoicyなどで発信。著書に『貯金すらまともにできていませんが この先ずっとお金に困らない方法を教えてください!』(若林杏樹との共著。サンクチュアリ出版)など。
いつのまにか制度は変わっています!
「税」の知識をいい方向へ生かして人生を豊かにしましょう
「税」と聞くと、「仕組みがむずかしいから」と考えないようにしてしまったり、「節税」ばかりが気になったりしてしまう人が多いかも。
「節税は確かに必要ですが、何のために節税するのか、という本来の目的が大事です」と話すのは、税理士の大河内薫さん。
「自分が使える控除や優遇制度がせっかくあるのに、使い方を知らなければそのメリットを逃してしまうため、税の知識はもっておいて損はありません。
とはいえ、節税を意識するあまり、経費にできるからと不必要な支出をしたり、グレーな節税を試して後ろめたい気持ちを抱えたりしてしまっては、むしろマイナスです。大切なことは節税そのものではなく、正しい節税により支払う税金を減らして手元にお金を残し、そのお金を上手に活用すること。それができてこそ、節税は意義があるのです。
節税には大きく分けて2種類、純粋に支払う税金が減るものと、課税が将来に繰り延べられるものがあります。いずれにせよ、今、手元で使えるお金を大きくして、そのお金を使って人生を豊かにしていくことを目的にしたいですね」
50代からは、退職金や年金、相続など、今まで以上に税金を意識する場面が増えてくる。
「税に関する制度は毎年のように見直しがあり、変わってしまうものは仕方がない部分もあります。古い知識のままでメリットを得られなかったり誤った節税をしたりしないよう、知識をアップデートしていきましょう」。
「節税」は大きく分けて2種類
1.シンプルに税金が減るもの
「税金が減る、かからなくなる節税の代表例が、NISAや各種控除です。NISA口座で投資すると、本来、利益に約20.315%かかる税金が非課税に。また医療費控除や、個人事業主が利用できる青色申告特別控除(最大65万円)などは、所得から一定額を差し引いて税金を計算するため、税負担そのものを軽くできます」
2.実は将来、課税される税の「繰り延べ」
「支払う税金がなくなるのではなく、支払う時期を将来へ先送りする“税の繰り延べ”というパターンもあります。iDeCoが代表的で、積み立て時は税負担を軽くできますが、受け取る際には税金がかかるのが基本です。ただし、受け取り時にも各種控除が用意されているため、税負担が軽減されることもあります」
「繰り延べ」でも手元に現金が残るのはメリット。その現金をどう生かすかが大事
「“税の繰り延べ”は『どうせ税金を払うなら意味がない』と思うかもしれません。しかし、今手元にお金を残せるのは大きなメリット。例えばiDeCoで軽減された税負担分を投資や学び直しに活用することもできます。税の先送りで残したお金をどう生かすかで、将来の選択肢を増やせるのです」
相続税・贈与税
「相続税対策」も大切だがまずは「相続対策」から
50代になると、親から財産を受け継ぐ「相続」と、将来自分の財産をどう残すかも気になる時機。“相続税がかかるか”に目が向きがちだが、「まず考えたいのは“相続対策”です」と、大河内さん。
「相続税対策は、資産によっては必要ない人もいますが、相続対策は誰にとっても必要。財産が多くなくても分け方をめぐって家族がもめることがあり、実際に1万円の相続がきっかけで絶縁した例もあるほどです」。
まず確認したいのは、銀行口座や証券口座、生命保険、不動産、借入金など、資産と負債の全体像。
「印鑑や暗証番号、スマートフォンのロック解除方法などの情報も確認したいところ。でも『資産はいくら?』と切り出すと親も身構えるので、『入院したら誰が手続きをする?』『介護が必要になったらどうする?』といった身近な話題から始めると話しやすくなります」。
相続税がかかりそうな資産規模なら、対策を検討。そのひとつに生前贈与がある。「贈与税の仕組みを理解して財産を移すと、将来の相続税負担を抑えられる場合が。ただし、税制が変わることも多いため、SNSなどの情報だけで判断せず、相続に詳しい税理士などへ相談を」。
相続税
亡くなった人から財産を受け継いだときにかかる税金
相続税は、相続した人全員にかかるわけではなく、財産の合計額が基礎控除(3000万円+600万円×法定相続人の数)以内なら、一般的に申告は不要。実際に相続税の申告が必要だったのは、相続があった人の1割ほど(’24年)と少ないが、少しずつ増えている傾向に。課税は基礎控除を超えた財産に対してなされ、一律の税率ではなく相続する財産が多くなるほど税率が上がる仕組みで、税率は10~55%。
小規模宅地等の特例
自宅の土地の相続税負担を大きく軽減する特例
親などから自宅や事業用の土地を相続した場合に、相続税を計算する際の土地の評価額を減らせる制度。例えば、自宅の土地を同居していた親族が相続し、そのまま住み続けるなどの条件を満たせば、土地の評価額を最大80%減額でき、相続税がかからなくなったり、大幅に軽減されたりする。相続資産に占める自宅の土地の割合が高い人は影響が大きいため、早めに専門家へ確認しておくと安心。
タワマン節税
以前は話題になった節税法だが、制度が見直しに
現金よりも不動産のほうが、相続税を計算する際の評価額が低くなりやすいことを利用した節税法。特にタワーマンションの高層階は市場価格より相続税評価額が低くなりやすく、タワマン高層階を購入することで、資産を現金で持っておくよりも相続税を大幅に抑えられると注目された。しかし不動産の評価額が実態に近づくよう’24年に見直され、以前のような節税効果は得にくくなっている。
贈与税
生前に財産を渡すときにかかわる税金
贈与税とは、生きている人から財産をもらったときにかかる税金。年間110万円までの贈与は原則として贈与税がかからず、それを超えると税金がかかり、税率は最大55%。一方、親が子供の学費や生活費を必要に応じて直接負担する場合などは、非課税となるケースもある。生前贈与を行うことで、将来の相続税を減らせる可能性があるため、制度を理解して活用すると、将来の相続税対策になる。
生前贈与を活用する際の注意点は?
毎年110万円などの「計画的贈与」は注意。贈与を受けるなら早めから
「年間110万円までの贈与は非課税で、相続税対策として利用されることもあります。しかし『毎年110万円ずつ10年間渡す』といった計画的なケースは“連年贈与”と判断され、一括で贈与したとみなされて贈与税がかかることが。そのため、贈与契約書を作成したり、贈与の時期や金額を毎年変えたりするなどの工夫も大切。
また、亡くなる前7年以内に贈与した財産は相続財産に加算され、相続税の対象に。従来は3年以内でしたが、制度が変わり、’27年以降の相続から加算期間が段階的に7年に延びていきます。生前贈与を活用する際には、条件などの漏れがないよう、税理士などの専門家へ相談を」
生命保険は相続税の節税に使えますか?
ひとり500万円の非課税枠があるが、資産状況もあわせて検討したい
生命保険は、相続税対策として活用されることがある。「受取人が法定相続人なら、『500万円×法定相続人の数』の死亡保険金の非課税枠があります。法定相続人が3人なら、1500万円までの死亡保険金であれば相続税の対象となる財産を減らせるので、相続税の節税に。
ただし、高齢で保険に加入すると保険料が高くなりがちな点には注意。また、資産額や法定相続人の人数によっては、そもそも相続税の支払いがない場合もあるため、こちらも税理士などの専門家に相談すると安心」。
Column
税務調査、どんな場合に入るのですか?
資産規模3億円が目安。不自然な点があれば誰にでも可能性あり
税務調査とは、国税庁や税務署が、納税者の申告内容に誤りや不正がないかを確認するもの。
「税務調査が入る基準は公表されていませんが、相続の場合は、相続財産が大きいケースほど対象になりやすいといわれてます。一般的には、資産規模3億円くらいがひとつの目安でしょう。
ただし、申告内容に不自然な点があったり無謀な節税を行ったりすると、資産が大きくなくても確認を受ける可能性があります。『これくらいならわからないだろう』という申告でも、税務のプロはお金のやりとりの違和感には気づくもの。相続税は、税理士の間でも特にむずかしい分野といわれるため、相続を専門とする税理士に相談し、適切に申告することが大切です」。
退職所得控除・iDeCo
受け取り方で税金が変わるから“出口戦略”を考えておきたい
退職時期が近づくと、退職金や年金、iDeCo(個人型確定拠出年金)の受け取りが現実味を帯びてくる。
「50歳からは『どう積み立てるか』だけでなく、『どう受け取るか』も考えはじめたい年代。同じ金額を受け取るとしても、受け取り方によって税額が変わることがあるからです」。
退職金やiDeCoを受け取る際には、一括で受け取る“一時金”と、分割で受け取る“年金”を選べる。「一時金なら『退職所得控除(下記参照)』、年金なら『公的年金等控除』という税金が軽減される制度があります。どちらが有利かは、退職金の額や年金収入、勤続年数、働き方などによって変わるため、人それぞれ異なります」。
退職金とiDeCoを一時金で受け取る場合は、その順番や時期によって退職所得控除の扱いが変わる点にも注意。
「制度改正により、iDeCoを先に受け取り、あとで退職金を受け取る場合、以前はその間隔が5年空けば退職所得控除を両方で有利なかたちで使えましたが、その間隔が10年に延長されました。そのため、以前に比べると、退職金やiDeCoの一時金での受け取りに税金がかかりやすくなったといえます。
大切なのは、受け取る直前ではなく、50代のうちから受け取り方まで見据えて準備しておくこと。早めにシミュレーションをしておけば、自分に合った選択がしやすくなります」
退職所得控除
長年働いた人ほど、退職金にかかる税金が軽くなる仕組み
退職所得控除とは、退職金を受け取る人の税負担を軽くするための制度。長く働いた人ほど控除額が大きくなり、課税対象となる退職金が減るため、支払う税金を抑えられる。勤続20年以下は『40万円×勤続年数』(最低80万円)、20年超は『800
万円+70万円×(勤続年数-20年)』が控除されたうえで税金が計算される。この控除は退職金だけでなく、下記のようにiDeCoを一時金で受け取る場合にも関係するため、税負担を軽くしたい場合は、受け取り方を工夫する必要がある。
iDeCo(個人型確定拠出年金)
現役時代の税負担を減らしながら老後資金を準備
iDeCoは、自分で掛金を積み立て、運用しながら老後資金を準備する制度。最大のメリットは、掛金が全額所得控除となり、現役時代の税金の負担を軽減できること。また、運用で得た利益に通常20.315%かかる税金が非課税になる点はNISAと同じ。一方で、掛金を拠出した時点では税負担を軽減できるが、受け取り方によって退職所得や雑所得として課税される場合がある。退職金を受け取るタイミングなども踏まえ、自分に合った受け取り方を考えながら活用したい。
'26年1月~、iDeCoを一時金として退職金より前に受け取る場合、退職所得控除を使える条件が
「5年ルール」から「10年ルール」に変更
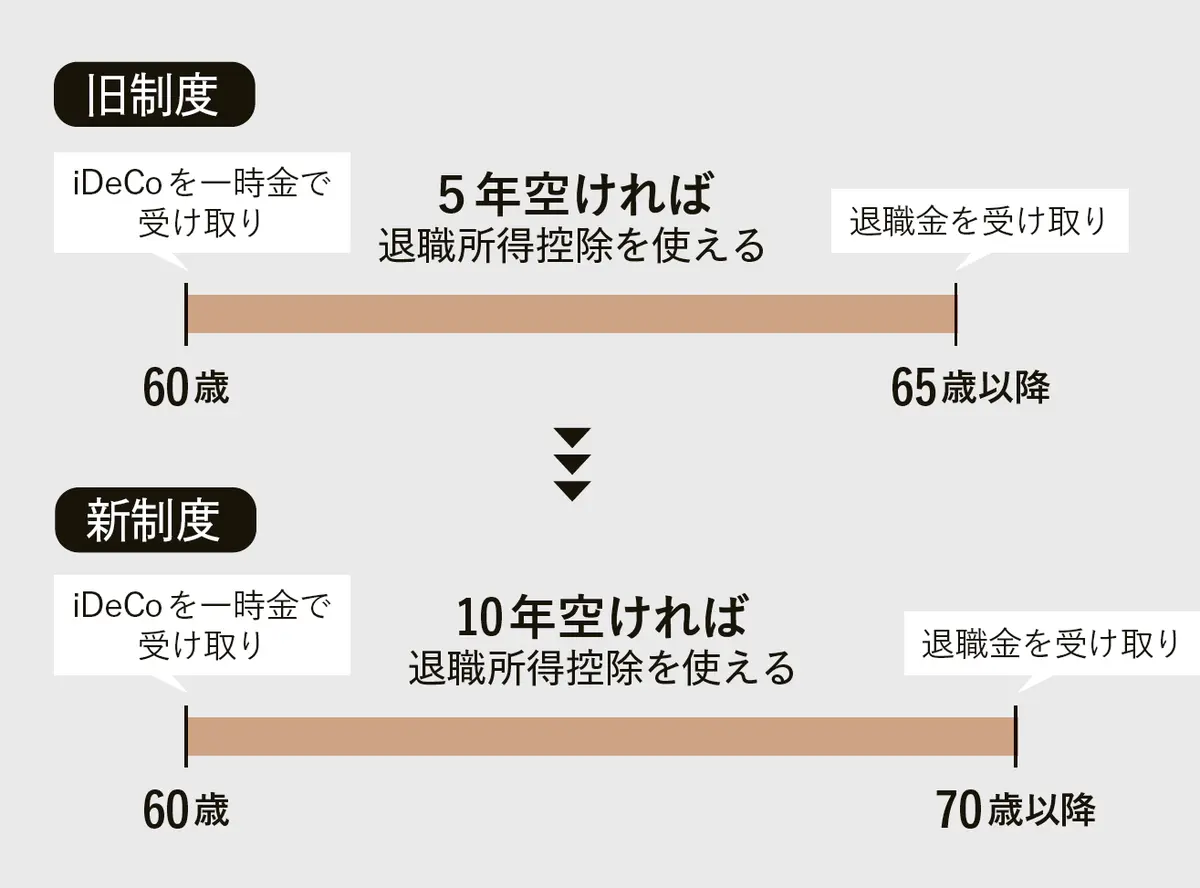
「これまではiDeCoを一時金で受け取り、5年空けて会社の退職金を受け取ることで、それぞれの退職所得控除を使い、税金を抑えられる場合がありました。しかし制度改正により、この間隔が“10年”に延長。
例えば『60歳でiDeCo、65歳で退職金』といった受け取り方では、2つの受け取り時期が近いため、退職所得控除を十分に使えず、税負担が軽減できない可能性があります。一般的にはiDeCoより会社の退職金のほうが金額が大きいケースが多いため、退職金で有利に控除を使えるように、退職金とiDeCoの受け取り方や時期を考えておけるといいですね。
また、退職金やiDeCoは分割で受け取れば公的年金等控除が使えるため、どちらが有利かを調べてから判断しましょう」
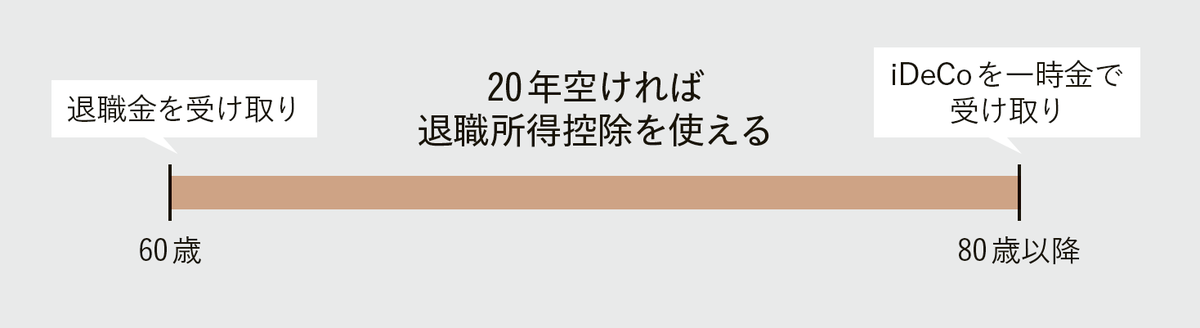
退職金を先に受け取る場合は「20年ルール」で変更なし
それでもiDeCoはやっておくほうがよいですか?
出口で税金がかかったとしても、“節税”メリットは大きい
「iDeCoの大きなメリットは掛金が所得控除の対象となり、現役時代の所得税・住民税を軽減できること。所得税率が高い人ほど節税効果は大きく、積立期間中に“節税”できたぶんを投資にまわせば資産形成ができます。
また現役時代に税率30%だった人が、受け取る時期に税率が10%に下がっていれば、iDeCoを利用することで支払う税金は大きく下がります。一般的には受け取り時期は所得が下がり、税率も下がるケースが多いため、“出口”で税金がかかったとしてもiDeCoを活用するメリットは大きいと思います。受け取り時の税制は変わりましたが、50代からでもiDeCoを始めることを検討してみるのはありです」
年金の受け取り方

損得を追求しすぎず、「そのときの暮らし」に合わせて考える
やはり損はしたくないもので、年金についてよく話題になるのが、65 歳から受け取るか、受け取りを遅らせて受取額を増やすか。「『何歳まで繰り下げれば得か』『何歳まで生きれば元がとれるか』といった損得が注目されがちですが、そのときの暮らしに必要なお金があるかを基準に考えて」と大河内さん。
「退職金や貯蓄があり、生活費に余裕があれば繰り下げ受給も選択肢。一方で、生活費として年金を使いたい場合は、無理に受給を遅らせる必要はありません。また繰り下げによって年金額は増えますが、これからの時代、その間に物価が上がることも十分考えられます。
年金額が増えることだけで判断せず、物価の動きも踏まえて考えることが大切です。自分が何歳まで生きるかは、誰にもわかりません。だからこそ、将来の損得だけを追いかけるのではなく、『その時点で安心して暮らせるか』を軸に考えることが、後悔しない選択につながります」
また65歳以降も働く人は注意。「企業で働く場合、賃金によっては老齢厚生年金が減額される場合もあるので、受給を遅らせるという選択もありです。働き方も含めて考えましょう」。
公的年金等控除
年金にも税金はかかるが一定額までは税負担が軽くなる制度
老後に受け取る国民年金や厚生年金、企業年金、iDeCo(年金受け取り)などには、原則として税金がかかる。ただし、一定額までは税負担が軽くなる仕組み。一方で、年金を受け取りながら会社員として働いたり、事業収入があったりすると、年金と給与・事業所得などを合算して所得税や住民税が計算され、税金や社会保険料の負担が増えることもある。退職後も働く予定がある人は、年金額だけでなく、ほかの収入も含めて受け取り方を考えることが大切。
年金の繰下げ受給
受給開始を1カ月遅らせるごとに0.7%ずつ年金額がアップ
公的年金は原則65歳から受け取れるが、受給開始を1カ月遅らせるごとに0.7%ずつ年金額が増え、75歳まで繰り下げると最大84%増額される。しかし、受取額が増えても、インフレで物価が上昇すれば、その増額効果は小さくなる。さらに、何歳まで生きるかは誰にもわからないため、将来の損得を追いかけるよりも、繰下げはあくまで選択肢のひとつとして「今の暮らしに年金が必要か」「今すぐ受け取らなくても生活できるか」を基準に考えて受け取り時期を検討しよう。
老齢厚生年金の減額
65歳以降も企業で働く場合は収入によって年金が減ることも
65歳以降も企業で働きながら老齢厚生年金を受け取る場合、賃金と老齢厚生年金の合計額が一定額を超えると、老齢厚生年金が減額・支給停止に。老齢基礎年金(国民年金部分)は減額の対象にはならない。’26年4月から減額の基準額が月51万円から65万円へ引き上げられ、収入が増えても年金が減額されにくくなり、働きながら年金を受け取りやすくなった。収入によって受け取れる年金額が変わる場合があるため、賃金と年金のバランスを確認しながら、受け取り方や働き方の検討を。
その他の税のトピックス
持て余しそうな土地は国に渡せる「相続土地国庫帰属制度」
土地を相続したものの、使う予定も売れる見込みもなく、管理に困る場合に知っておきたいのが相続土地国庫帰属制度。
「’23年に始まった制度で、建物がなく、管理や安全確保に過分な費用がかかる土地でないなどの条件を満たせば、不要な土地を国に引き取ってもらえます。原則20万円(標準的な管理費10年分相当)の負担金が必要ですが、相続後に何年も固定資産税等がかかることを考えると、この制度を使うメリットはあると思います。全ての財産を放棄する“相続放棄”と異なり、不要な土地だけを手放し、それ以外は相続できるのも利点。このような制度を知っておくと、将来かかる費用に見通しが立ち、心理的負担を減らせます」。
会社員でも使える控除はいろいろ。確定申告の時期には、1年を振り返ってみて

「会社員でも使える控除は意外とあります。例えば、1年間に支払った医療費が原則10万円を超えた場合は医療費控除が利用でき、税金が還付されます。また投資で損失が出た場合は、確定申告をすると翌年以降に損失を繰り越すことができ、翌年以降に利益が出て税金がかかる場合の軽減につながります。
災害や盗難などで被害を受けた場合は、雑損控除があります。さらに、親を扶養に入れた・はずれた、子供が19歳になったなど、家族構成の変化によって使える控除が変わることもあるため、その年ごとに状況を確認しましょう。年に一度、家族の状況に変化がなかったか、利用できる制度はないかを確認するのがおすすめです」
「税制はたびたび変更されます。いつもアンテナを張っておくことが大事」

「税制変更を避けることはできませんし、大きなニュースにならない場合もありますが、だからこそそれに対応できるかが大事。使える制度を知ることで、将来のお金の見通しを立てやすくなり、節税だけでなく、その先のお金の使い方まで考えられるようになります。それこそが、税の知識を身につけるメリットです」
取材・原文/西山美紀 イラスト/松井琢朗 ※エクラ2026年10月号掲載